Tarjetas de crédito: el hábito que puede generarte problemas en el Buró de Crédito
Para evitar complicaciones, conviene utilizar la tarjeta de acuerdo con la capacidad real de pago, revisar periódicamente los movimientos y planear los gastos antes de realizar nuevas compras.
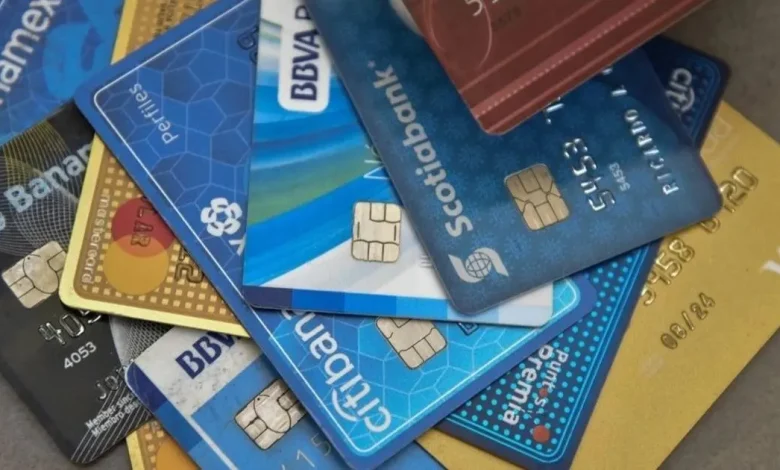

El uso de las tarjetas de crédito puede convertirse en un problema para las finanzas personales cuando no se tiene claridad sobre cómo funcionan. Uno de los errores más frecuentes consiste en considerar este medio de pago como dinero adicional, una percepción que puede llevar a gastar más de lo que realmente se puede cubrir y afectar el historial registrado en el Buró de Crédito.
Aunque contar con una tarjeta facilita las compras y permite distribuir ciertos gastos, es importante recordar que el dinero utilizado pertenece a una institución financiera y debe devolverse conforme a las condiciones establecidas. Sin embargo, la facilidad para pagar sin utilizar efectivo puede generar una falsa sensación de disponibilidad económica, especialmente cuando no se lleva un control de los consumos realizados durante el mes.
Esta situación se vuelve más complicada cuando las personas compran bajo la idea de que tendrán suficiente tiempo para ahorrar y reunir el dinero necesario antes de la fecha de pago. En la práctica, los gastos cotidianos, los compromisos económicos y los imprevistos pueden reducir los recursos disponibles, dificultando el cumplimiento de las obligaciones adquiridas con el banco.
TAMBIÉN TE PUDIERA INTERESAR:
Cuando los pagos no se realizan a tiempo, los atrasos pueden quedar registrados en el historial crediticio. Esta información es relevante porque las instituciones financieras la consideran al evaluar futuras solicitudes de préstamos, tarjetas u otros tipos de financiamiento. Por ello, el problema no radica en tener una tarjeta de crédito ni en aparecer en el Buró, sino en la manera en que se administra el compromiso financiero y se cumplen las fechas de pago.
Para evitar complicaciones, conviene utilizar la tarjeta de acuerdo con la capacidad real de pago, revisar periódicamente los movimientos y planear los gastos antes de realizar nuevas compras. También es recomendable conocer la fecha de corte y la fecha límite de pago, además de procurar cubrir las cantidades correspondientes sin acumular deudas que superen el presupuesto personal. Mantener estos hábitos ayuda a tener un mejor control del dinero, reducir el riesgo de atrasos y construir un historial crediticio favorable que pueda abrir oportunidades de financiamiento en el futuro.

Más de Jair Amaury